


JAKARTA — Wacana reklasifikasi status pasar modal Indonesia oleh Morgan Stanley Capital International (MSCI) dari Emerging Market menjadi Standalone Market bukan sekadar guncangan biasa bagi Bursa Efek Indonesia (BEI). Langkah peringatan ini memicu potensi dampak domino yang mengancam stabilitas sistem keuangan hingga kesehatan ekonomi riil nasional.
Penurunan status ke kategori Standalone Market secara efektif menempatkan bursa saham Indonesia di luar radar investasi arus utama global. Isu mendasar yang disoroti MSCI—meliputi transparansi kepemilikan saham (beneficial ownership), dugaan praktik transaksi terkoordinasi, serta efektivitas penegakan regulasi—menjadi alarm keras bagi iklim investasi tanah air.
Efek Domino 1: Eksodus Dana Pasif Global dan Krisis Likuiditas Bursa
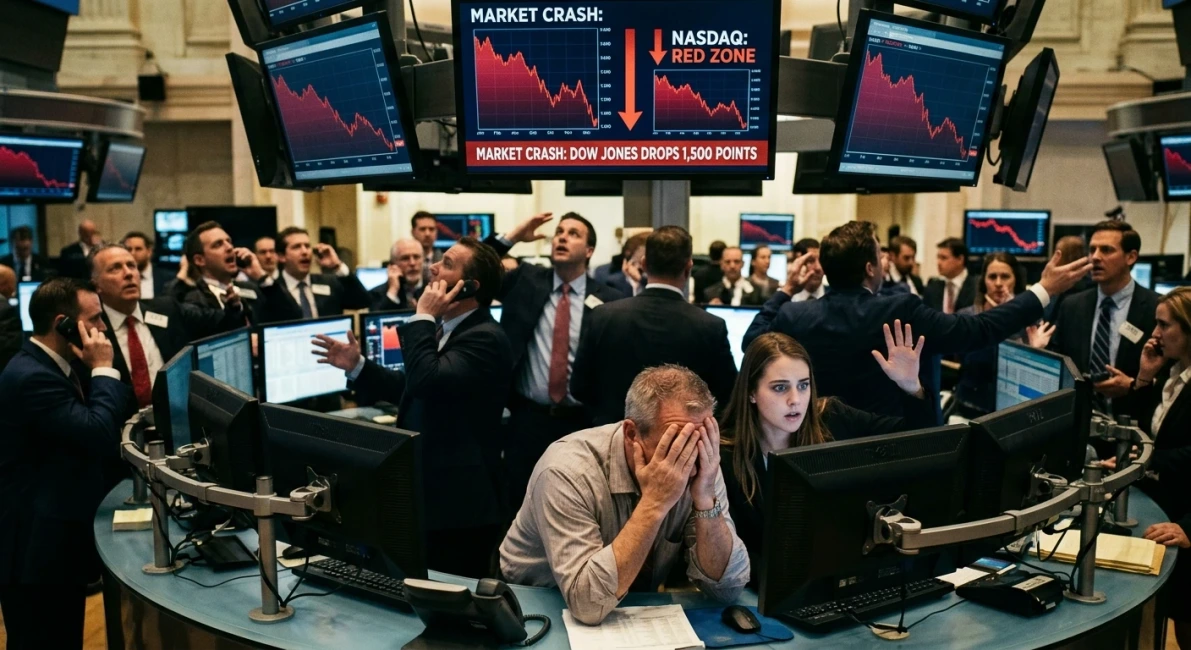
Dampak paling langsung dari status Standalone adalah aksi jual paksa (forced outflow) oleh pengelola dana global.
-
Mandat ETF & Index Fund: Sebagian besar investor institusi internasional dan produk Exchange Traded Fund (ETF) mengacu pada MSCI Emerging Markets Index. Jika Indonesia dikeluarkan dari indeks acuan tersebut, manajer investasi secara regulasi wajib melepas (divestasi) seluruh saham Indonesia dalam portofolio mereka.
-
Saham Big Cap Terhantam: Saham-saham berkapitalisasi besar (blue chip) sektor perbankan, telekomunikasi, dan konsumen—yang selama ini menopang likuiditas IHSG—menjadi sasaran utama aksi jual massal tanpa memedulikan fundamental kinerjanya.
-
Pembekuan Akses Modal: Tanpa kehadiran investor institusi asing, likuiditas bursa akan menyusut drastis, meningkatkan spread bid-ask, dan menekan valuasi pasar saham (re-rating) ke level terendah baru.


Efek Domino 2: Tekanan Nilai Tukar Rupiah dan Beban APBN
Guncangan dari pasar modal tidak berhenti di layar pergerakan bursa, melainkan dengan cepat merembet ke sektor makroekonomi melalui jalur nilai tukar dan pasar obligasi.
-
Pelemahan Nilai Tukar Rupiah: Gelombang pelepasan aset saham oleh investor asing secara otomatis meningkatkan permintaan penukaran Rupiah ke mata uang asing (Dolar AS). Hal ini memberikan tekanan depresiasi berat pada nilai tukar Rupiah dan menguras cadangan devisa Bank Indonesia.
-
Kenaikan Yield SBN dan Biaya Utang Negara: Persepsi risiko negara (country risk premium) yang meningkat di mata internasional dapat menjalar ke pasar Surat Berharga Negara (SBN). Imbal hasil (yield) obligasi pemerintah berpotensi melonjak, yang pada akhirnya membengkakkan beban pembayaran bunga utang dalam APBN.
Efek Domino 3: Hambatan Ekspansi Sektor Riil
Di tingkat korporasi, keterisolasian pasar keuangan membendung opsi pendanaan murah bagi dunia usaha.
-
Biaya Modal (Cost of Capital) Membengkak: Perusahaan-perusahaan nasional akan kesulitan menggalang dana segar melalui aksi korporasi seperti Initial Public Offering (IPO) maupun penerbitan hak memesan efek terlebih dahulu (rights issue).
-
Perlambatan Investasi Riil: Penurunan derajat kepercayaan terhadap pasar keuangan sering kali menjadi preseden negatif bagi calon investor asing yang hendak menanamkan modal langsung (Foreign Direct Investment / FDI) di proyek-proyek riil Indonesia.

Titik Balik: Mendesaknya Reformasi Tata Kelola Pasar Modal
Meskipun skenario Standalone Market menghadirkan ancaman sistemik, para pengamat menekankan bahwa situasi ini harus direspons sebagai momentum “terapi kejut” (shock therapy) bagi regulator.
Otoritas Jasa Keuangan (OJK) dan Bursa Efek Indonesia (BEI) dituntut untuk tidak hanya melakukan diplomasi, melainkan melancarkan reformasi mendasar:
-
Penegakan Hukum Tanpa Pandang Bulu: Menindak tegas praktik manipulasi harga dan saham gorengan.
-
Transparansi Kepemilikan: Membuka keterbukaan informasi pemilik manfaat (beneficial owner) sesuai standar tata kelola internasional.
-
Perlindungan Investor Ritel: Memastikan mekanisme perdagangan yang adil dan transparan bagi seluruh pelaku pasar.
Keberhasilan penanganan isu MSCI ini akan menentukan apakah pasar keuangan Indonesia sanggup mempertahankan daya saing globalnya atau justru terisolasi di panggung keuangan internasional.